Die Anlage ist wertlos. Der Berater bleibt. Wie geht es jetzt weiter?
Der Berater hat eine Anlage empfohlen. Der Kunde hat ihm vertraut. Heute ist das investierte Geld möglicherweise verloren. Manchmal ist der Berater dann nicht mehr erreichbar. Doch was geschieht, wenn er bleibt, Fragen beantwortet und nach Lösungen sucht - obwohl ihn der Kunde als Verantwortlichen für den Verlust sieht?
Ein Praxisbild
Dieser Beitrag beschreibt eine typische Konfliktsituation, keinen dokumentierten Einzelfall. Er spricht über Vertrauen, Verantwortung und Unterstützung nach einem Anlageverlust. Ob tatsächlich ein Beratungsfehler vorliegt, muss anhand der jeweiligen Unterlagen geprüft werden.
Für den Kunden ist es nicht einfach eine Zahl im Depot
Hinter dem investierten Betrag können Jahrzehnte Arbeit stehen. Vielleicht war das Geld für die Pensionierung vorgesehen, für die Rückzahlung einer Hypothek oder als Sicherheit für den überlebenden Partner. Wenn es fehlt, verändert sich mehr als die Vermögensübersicht.
Der Satz «Sie wussten doch, dass Anlagen Risiken haben» erreicht einen betroffenen Menschen deshalb oft nicht. Er beantwortet weder die Sorge um die Zukunft noch die Frage, warum gerade diese Anlage empfohlen wurde.
Der Kunde erinnert sich an ein persönliches Gespräch, an eine Erklärung und an einen Menschen, dem er geglaubt hat. Dass sich seine Wut zunächst an diesen Menschen richtet, ist nachvollziehbar. Daraus folgt aber noch keine abschliessende rechtliche Beurteilung.
Wenn der Berater verschwindet, bleiben Fragen offen
Bleiben Rückrufe und Antworten aus, kann sich der finanzielle Verlust mit dem Gefühl verbinden, allein gelassen zu werden. Schon einfache Fragen werden schwierig: Wer ist zuständig? Welche Mitteilung ist verlässlich? Was wurde damals besprochen? Welche Unterlagen fehlen?
Nicht jedes Ende einer Beratung ist ein Davonlaufen. Krankheit, Geschäftsaufgabe oder ein Wechsel des Anbieters können ebenfalls eine Rolle spielen. Für den Kunden bleibt jedoch derselbe praktische Bedarf: Zugang zu Unterlagen, klare Zuständigkeiten und eine belastbare Auskunft.
Und wenn der Berater bleibt?
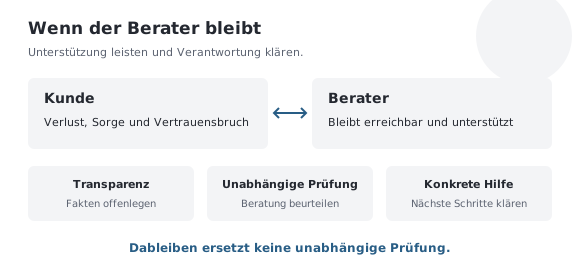
Dann entsteht eine anspruchsvolle Situation. Der Kunde möchte Unterstützung von genau der Person, deren Empfehlung er inzwischen misstraut. Der Berater soll helfen und zugleich erklären, ob seine damalige Arbeit sorgfältig war.
Dableiben kann bedeuten, unangenehme Gespräche zu führen, Unterlagen herauszugeben, Fehler nicht vorschnell abzustreiten und schlechte Nachrichten klar auszusprechen. Dazu gehört auch, eine Antwort nicht zu beschönigen, wenn es aktuell keine verlässliche Aussicht auf Rückzahlung gibt.
Aber Erreichbarkeit ist kein Beweis für fehlerfreie Beratung. Ein Berater kann sich heute engagieren und damals trotzdem einen Fehler gemacht haben. Umgekehrt beweist ein Anlageverlust allein nicht, dass seine Empfehlung pflichtwidrig war. Die Beurteilung richtet sich nach dem Auftrag und der Situation zum Zeitpunkt der Empfehlung. [1]
Verantwortung hat mehrere Ebenen
| Ebene | Was dazu gehört |
|---|---|
| Menschlich | Die Folgen des Verlusts ernst nehmen, zuhören und respektvoll bleiben. |
| Fachlich | Die Empfehlung nachvollziehbar erklären, neue Informationen einordnen und den Finanzplan überprüfen. |
| Vertraglich und rechtlich | Prüfen lassen, welche Pflichten bestanden und ob eine Verletzung zu einem ersatzfähigen Schaden geführt hat. |
Diese Ebenen dürfen nicht gegeneinander ausgespielt werden. «Ich kümmere mich doch» beantwortet keine konkrete Frage zur damaligen Risikoaufklärung. Ebenso wenig hilft eine pauschale Schuldzuweisung dabei, die nächsten finanziellen Entscheidungen zu treffen.
Hilfe und Prüfung der eigenen Arbeit trennen
Wenn die Empfehlung selbst beanstandet wird, sollte der betroffene Berater nicht die einzige Person sein, die sie beurteilt. Er kann seine Unterlagen und Sichtweise beitragen. Eine unabhängige Fachperson oder Rechtsvertretung kann prüfen, welche Schlüsse daraus zu ziehen sind.
Die Aufarbeitung sollte insbesondere festhalten, was empfohlen wurde, welche Risiken erklärt wurden, welche Kundensituation bekannt war und welche Alternativen besprochen wurden. Dokumentation und ein angemessener Umgang mit Interessenkonflikten gehören zu den Verhaltenspflichten im Finanzdienstleistungsbereich. [2]
Für eine Vermittlung kann die zuständige Ombudsstelle infrage kommen. Sie ersetzt die Entscheidung eines Gerichts nicht. Bei möglichen Ansprüchen sollten auch Fristen rechtzeitig abgeklärt werden. [2] [3]
Wie weitere Zusammenarbeit möglich wird
Vertrauen lässt sich nach einem Verlust nicht einfordern. Es kann allenfalls durch nachvollziehbares Handeln neu entstehen. Dafür helfen klare Vereinbarungen:
- Ein gemeinsamer Sachstand: Was ist belegt, was offen, was nur eine Hoffnung? Eine angekündigte Zahlung ist noch kein Zahlungseingang.
- Ein verbindlicher Informationsrhythmus: Wer meldet sich wann, auch wenn es keine neuen Erkenntnisse gibt?
- Eine klare Aufgabenverteilung: Wer sammelt Informationen, wer prüft Ansprüche und wer berechnet die Folgen für den Lebensunterhalt?
- Transparente Kosten: Welche Unterstützung ist vom bisherigen Auftrag erfasst? Was wäre ein neuer Auftrag? Der Umgang mit beanstandeten eigenen Fehlern muss gesondert geklärt werden.
- Freie Entscheidung: Der Kunde darf eine unabhängige Beurteilung verlangen oder die weitere Beratung wechseln. Unterstützung darf nicht an einen Verzicht auf berechtigte Ansprüche geknüpft werden.
Auch schwierige Gespräche brauchen einen respektvollen Rahmen. Sachliche Kritik und klare Forderungen müssen möglich bleiben. Persönliche Beschimpfungen bringen die Aufarbeitung nicht weiter. Bei festgefahrenen Gesprächen kann eine neutrale Vermittlung helfen.
Keine neue Anlage als schnelle Reparatur
Nach einem Verlust kann der Wunsch gross sein, das Geld möglichst rasch wieder hereinzuholen. Genau dann ist Zurückhaltung wichtig. Ein neues, höheres Risiko macht einen früheren Verlust nicht ungeschehen. Zusätzliche Zahlungen oder neue Anlagen brauchen eine eigenständige, nüchterne Prüfung.
Vorrang hat die Frage, wie die verbleibenden Mittel den Lebensunterhalt und die nächsten Jahre sichern. Mit welchen Rückzahlungen darf die Planung rechnen? Welche Reserve muss verfügbar bleiben? Welche Vorhaben müssen angepasst werden? Bei ungewissem Ausgang gehört auch ein Szenario ohne weitere Rückflüsse dazu.
Woran sich Dableiben messen lässt
Ein Berater, der bleibt, kann für den Kunden wertvolle Unterstützung leisten. Entscheidend sind nicht seine Beteuerungen, sondern seine Bereitschaft zu Transparenz, unabhängiger Prüfung und konkreter Hilfe. Verantwortung zeigt sich darin, auch unangenehme Ergebnisse zu akzeptieren und die nächsten Schritte im Interesse des Kunden zu ordnen.
UFP bietet eine unabhängige Zweitmeinung zu vorhandenen Planungen und Empfehlungen. Wenn UFP selbst an der beanstandeten Empfehlung beteiligt war, sollte deren unabhängige Prüfung durch eine andere Stelle erfolgen.