Die Anlage verliert an Wert oder geht konkurs: Was kann der Berater tun?
Wenn eine Anlage an Wert verliert, ausstehende Zinsen nicht bezahlt werden oder ein Unternehmen konkurs geht, steht schnell eine Frage im Raum: Wozu habe ich mich beraten lassen? Die Frage ist berechtigt. Die Antwort beginnt damit, das Risiko der Anlage und die Verantwortung für die Beratung getrennt zu prüfen.
Worauf es ankommt
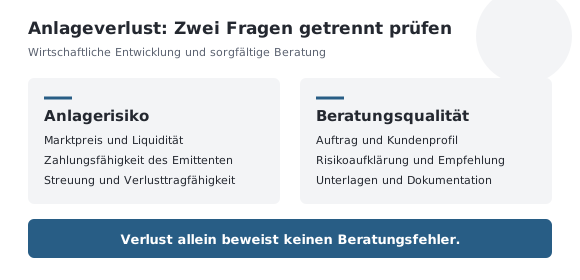
Ein Verlust beweist noch keinen Beratungsfehler. Umgekehrt entbindet der Hinweis «Anlagen sind mit Risiken verbunden» niemanden von sorgfältiger Beratung. Entscheidend ist, was vereinbart wurde, welche Informationen damals verfügbar waren und ob die Empfehlung zur Kundensituation passte.
Kursverlust, Zahlungsausfall und Konkurs sind nicht dasselbe
Eine tiefere Bewertung im Depotauszug kann unterschiedliche Ursachen haben. Davon hängt ab, welche Massnahmen sinnvoll sind. Einfach abzuwarten oder sofort zu verkaufen, ist keine allgemeingültige Antwort.
| Situation | Was zu klären ist |
|---|---|
| Der Marktpreis sinkt. | Hat sich nur der Preis verändert oder auch die wirtschaftliche Grundlage? Passt die Anlage noch zur Strategie und zum Liquiditätsbedarf? |
| Zinsen oder Rückzahlungen bleiben aus. | Welche Zahlungen sind fällig? Was ist belegt, was lediglich angekündigt? Welche Rechte und Fristen bestehen? |
| Ein Verkauf ist kaum möglich. | Gibt es tatsächlich Käufer, zu welchem Preis und mit welchen Kosten? Ein ausgewiesener Depotwert ist noch kein erzielbarer Verkaufserlös. |
| Der Emittent geht konkurs. | Welche Stellung hat die Forderung, welche Sicherheiten bestehen und welches Verfahren gilt? Ein erheblicher Verlust bis hin zum Totalverlust ist möglich. |
Eine Nullbewertung im Depot allein beantwortet noch nicht abschliessend, ob später eine Zahlung erfolgt. Ebenso wenig beweist die Aussage «Es gibt noch Vermögenswerte», dass Anleger ihr Geld zurückerhalten. Verbindlichkeiten, Verwertungskosten, Rang und Durchsetzbarkeit der Ansprüche müssen mitbetrachtet werden.
Was eine sorgfältige Beratung vor dem Kauf leisten muss
Der Umfang der Pflichten hängt vom Auftrag ab. Eine Beratung zu einem einzelnen Finanzinstrument ist von einer Beratung unter Berücksichtigung des gesamten Portfolios zu unterscheiden. Bei einer Portfolioberatung gehören insbesondere finanzielle Verhältnisse, Anlageziele, Risikofähigkeit, Kenntnisse und Erfahrungen zur Prüfung. Reine Auftragsausführung ist wiederum eine andere Dienstleistung. Diese Unterschiede müssen verständlich sein. [1]
Eine gute Entscheidungsgrundlage beantwortet praktische Fragen: Wie lange kann das Geld gebunden bleiben? Welche Verluste wären tragbar? Was geschieht, wenn Zinsen ausfallen? Wie stark hängt das Vermögen von einem Unternehmen oder einer Unternehmensgruppe ab? Geld für den laufenden Lebensunterhalt und die Notfallreserve darf in der Planung nicht so behandelt werden wie langfristig verfügbares Anlagekapital.
Risiken müssen erklärt, die vereinbarte Dienstleistung und relevante Informationen dokumentiert sowie Interessenkonflikte angemessen behandelt werden. Eine Unterschrift ersetzt keine verständliche Erklärung. [2]
Wann ein Verlust auf einen Beratungsfehler hindeuten kann
Zu prüfen sind beispielsweise falsche Sicherheitszusagen, eine zum Kunden unpassende Empfehlung oder eine unzureichende Berücksichtigung von Konzentrationsrisiken. Massgeblich ist die Situation zum Zeitpunkt der Empfehlung, nicht allein das spätere Ergebnis. Ein Schadenersatzanspruch entsteht aber nicht automatisch mit einem Verlust: Pflichtverletzung, Schaden, Zusammenhang und die weiteren Haftungsvoraussetzungen müssen im konkreten Fall beurteilt werden. [3]
Auch «Sie haben selbst unterschrieben» ist keine vollständige Antwort auf eine Beschwerde. Genauso wenig lässt sich aus «Die Anlage ist gefallen» bereits eine Haftung ableiten. Beide Seiten sollten sich an überprüfbare Unterlagen halten.
Was der Berater nach einem Verlust konkret tun kann
- Den Sachverhalt aufarbeiten. Empfehlungen, Vertragsunterlagen, Depotauszüge, Zahlungsdaten und Mitteilungen zusammenführen. Vermutungen und bestätigte Tatsachen klar trennen.
- Die Folgen für den Finanzplan berechnen. Welche Ausgaben, Reserven und Vorsorgeziele sind betroffen? Für die Planung mehrere Rückzahlungsszenarien rechnen, einschliesslich eines vollständigen Ausfalls.
- Handlungsoptionen vergleichen. Halten, verkaufen oder ein Kaufangebot annehmen haben unterschiedliche Folgen. Ein möglicher Abschlag, Kosten und die Verbindlichkeit eines Angebots gehören in den Vergleich.
- Die weitere Abklärung organisieren. Zuständige Stellen und Verfahrensinformationen ermitteln. Forderungsanmeldung, Rangfragen und rechtliche Ansprüche bei Bedarf mit einer spezialisierten Rechtsvertretung klären.
- Die eigene Beratung überprüfen. Kritik sachlich beantworten und Unterlagen bereitstellen. Wird die eigene Empfehlung beanstandet, kann eine unabhängige Zweitmeinung sinnvoll sein.
Welche dieser Aufgaben geschuldet sind, richtet sich nach dem Mandat. Ein einmaliger Beratungsauftrag bedeutet nicht automatisch eine dauernde Überwachung. Zusätzliche Unterstützung und deren Kosten sollten transparent vereinbart werden.
Was auch ein guter Berater nicht versprechen kann
Er kann weder Marktpreise steuern noch fehlende Liquidität beim Schuldner ersetzen. Er kann keinen Käufer erzwingen und keine Konkursquote garantieren. Ein Rückzahlungsversprechen ohne belastbare Grundlage schafft keine Sicherheit. Sorgfältige Beratung kann Entscheidungen verbessern; sie beseitigt das wirtschaftliche Risiko einer Anlage nicht.
Depotbank und Emittent unterscheiden
Wertschriften im Depot werden bei einem Konkurs der Depotbank grundsätzlich abgesondert. Das schützt jedoch nicht vor dem Wertverlust oder Konkurs des Unternehmens, dessen Wertschriften Sie besitzen. Die Einlagensicherung für bestimmte Bankguthaben ist keine allgemeine Versicherung gegen Anlageverluste. [4]
Was Betroffene jetzt tun können
Sichern Sie Ihre Unterlagen und verlangen Sie eine schriftliche Stellungnahme zu konkreten Fragen. Wenn keine Klärung gelingt, kommt die zuständige Ombudsstelle als Vermittlungsstelle infrage. Sie ersetzt keine gerichtliche Entscheidung. Die FINMA entscheidet nicht über individuelle Schadenersatzansprüche. Lassen Sie mögliche Ansprüche und Fristen rechtzeitig rechtlich prüfen; gehen Sie nicht davon aus, dass eine Beschwerde allein jede Frist wahrt. [2] [5]
Die Haltung von UFP
Nach einem Verlust brauchen Kunden nachvollziehbare Zahlen und ehrliche Antworten. Dazu gehört, wirtschaftliche Risiken zu erklären und mögliche Fehler offen zu prüfen. Mit einer unabhängigen Zweitmeinung ordnen wir Ihre Planung und Empfehlungen ein. Eine rechtliche Anspruchsprüfung gehört in die Hände einer dafür qualifizierten Fachperson.