Rentenalter erhöhen - aber wer stellt ältere Menschen ein?
Länger leben, länger arbeiten: In der Diskussion um die AHV klingt das zunächst schlüssig. Für jemanden, der mit 59 seine Stelle verliert, stellt sich jedoch eine andere Frage: Wer gibt mir überhaupt die Möglichkeit, bis zum Rentenalter zu arbeiten?
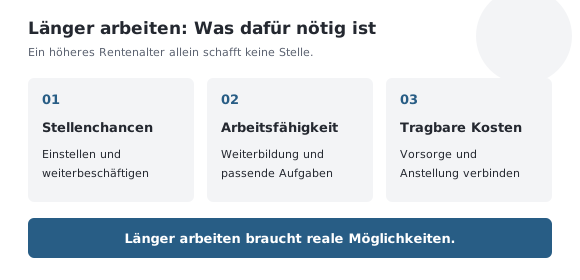
Die entscheidende Frage
Ein höheres Rentenalter schafft für sich allein keinen Arbeitsplatz. Wer längere Erwerbsarbeit fordert, muss deshalb auch über Einstellungschancen, Weiterbildung, Gesundheit und tragbare Übergänge sprechen.
Was heute gilt - und was noch eine politische Frage ist
Für Männer beträgt das AHV-Referenzalter 65 Jahre. Bei Frauen wird es schrittweise angehoben; ab 2028 gilt ebenfalls 65. Das ist geltendes Recht. Davon zu unterscheiden sind Vorschläge für eine darüber hinausgehende Erhöhung. [1]
Stand 15. November 2026: Der vom Bundesrat vorgelegte Entwurf AHV2030 sieht keine weitere Erhöhung des AHV-Referenzalters vor. Er setzt unter anderem auf Anreize zum Weiterarbeiten. Die Vernehmlassung endete am 11. September 2026. Die darin vorgeschlagenen Änderungen sind nicht bereits geltendes Recht. Der folgende Beitrag diskutiert daher die grundsätzliche Forderung nach längerem Arbeiten und ihre Voraussetzungen. [2]
Eine Stelle behalten ist etwas anderes, als eine neue zu finden
Die Behauptung «Niemand stellt ältere Menschen ein» ist zu pauschal. Sie verdeckt aber ein reales Problem: Nach einem Stellenverlust kann der Wiedereinstieg besonders schwierig sein.
Eine Untersuchung der Arbeitsmarktbeobachtung AMOSA im Auftrag von zehn Kantonen zeigte: Ältere Arbeitnehmende verlieren nicht häufiger ihre Stelle als jüngere, benötigen nach einem Verlust aber in der Regel länger für den Wiedereinstieg. Auch ein tieferer Lohn oder ein geringeres Pensum können die Folge sein. Die Untersuchung stammt aus 2021 und stützt sich auf Befragungen von 2020; sie ist keine aktuelle Arbeitslosenstatistik. Sie macht jedoch die wichtige Unterscheidung zwischen Beschäftigung und Wiederanstellung deutlich. [3]
Für die politische Diskussion reicht deshalb der Blick auf das gesetzliche Rentenalter nicht. Ebenso wichtig ist, ob eine Person die zusätzlichen Erwerbsjahre tatsächlich finanzieren kann - durch Arbeit und nicht durch einen vorzeitigen Verbrauch ihrer Ersparnisse.
Sind ältere Mitarbeitende tatsächlich teurer?
Beim obligatorischen Pensionskassensparen gibt es einen klaren Altersunterschied. Die gesetzlichen Altersgutschriften steigen mit dem Alter. Sie beziehen sich auf den koordinierten Lohn, nicht auf den gesamten Bruttolohn. [4]
| Alter | Jährliche BVG-Altersgutschrift |
|---|---|
| 25-34 Jahre | 7 % des koordinierten Lohnes |
| 35-44 Jahre | 10 % |
| 45-54 Jahre | 15 % |
| 55 Jahre bis Referenzalter | 18 % |
Das sind Spargutschriften, keine pauschalen Arbeitgeberkostensätze. Wie die Finanzierung verteilt ist, hängt vom Vorsorgeplan ab. Gesetzlich muss der Arbeitgeber insgesamt mindestens gleich viel beitragen wie die Gesamtheit seiner Arbeitnehmenden. Überobligatorische Regelungen können abweichen. [4]
Vereinfachtes Rechenbeispiel: Bei einem koordinierten Jahreslohn von CHF 50’000 ergeben 10 % eine Altersgutschrift von CHF 5’000, 18 % dagegen CHF 9’000. Bei einer hier ausdrücklich angenommenen hälftigen Finanzierung wären das CHF 2’000 zusätzliche Arbeitgeber-Sparbeiträge pro Jahr. Risiko- und Verwaltungskosten sind nicht eingerechnet. Das Beispiel zeigt einen Kostenunterschied, aber nicht die gesamten Kosten einer Anstellung.
Ob jemand insgesamt «zu teuer» ist, lässt sich daraus nicht ableiten. Erfahrung, Fachwissen, Kundenbeziehungen, Produktivität und Einarbeitungsaufwand gehören ebenso in eine Personalentscheidung. Auch ein höherer Lohn ist keine automatische Folge des Lebensalters.
Die Vorsorge darf nicht zum Einstellungshindernis werden
Die 2024 abgelehnte BVG-Reform wollte die altersabhängigen Unterschiede bei den Sparbeiträgen verkleinern. Das Thema ist damit nicht erledigt. Wer eine flachere Beitragsstaffel diskutiert, muss zugleich erklären, wie ausreichendes Alterskapital aufgebaut wird und wie Übergangsjahrgänge behandelt werden. Einfach weniger zu sparen verschiebt das Problem möglicherweise in die spätere Rente. [5]
Was Unternehmen und Politik zusammenbringen müssen
Aus Sicht von UFP gehört eine Debatte über längere Erwerbsarbeit mit konkreten Bedingungen verbunden:
- Einstellungen nach Fähigkeiten: Bewerbungen nach Eignung für die Aufgabe beurteilen, statt eine geringe verbleibende Erwerbsdauer pauschal als Ausschlussgrund zu behandeln.
- Weiterbildung über die gesamte Laufbahn: Wer Mitarbeitende bis 65 oder länger beschäftigen möchte, muss auch später noch in ihre Fähigkeiten investieren.
- Flexible Aufgaben und Pensen: Nicht jede Tätigkeit lässt sich im gleichen Umfang bis zum gleichen Alter ausüben. Teilzeit, Wissenstransfer und angepasste Aufgaben können Übergänge ermöglichen.
- Vorsorgekosten und Leistungen gemeinsam betrachten: Eine attraktivere Anstellung darf nicht allein durch tiefere spätere Renten erkauft werden.
- Unfreiwillige Erwerbslücken berücksichtigen: Wer länger arbeiten soll, aber keine Stelle findet, braucht eine realistische Perspektive. Ein späterer Rentenbeginn allein löst diese Situation nicht.
Das sind Anforderungen an eine tragfähige Reform, keine Behauptung, dass jedes Unternehmen jede Person weiterbeschäftigen kann. Umgekehrt ist es ebenso wenig realistisch, die Verantwortung allein den Betroffenen zu überlassen.
Was das für die persönliche Pensionsplanung bedeutet
Ein Finanzplan sollte nicht nur das Szenario «gleicher Lohn bis zur Pensionierung» enthalten. Prüfen Sie auch eine längere Stellensuche, einen tieferen Lohn, ein reduziertes Pensum oder einen gesundheitlich bedingten früheren Rückzug.
Für jedes Szenario stellen sich dieselben Fragen: Welche Einnahmen sind gesichert? Wie lange reichen frei verfügbare Reserven? Welche Vorsorgebeiträge entfallen? Welche Ausgaben lassen sich anpassen? Leistungen von Versicherungen oder öffentlichen Stellen sollten nur mit den tatsächlich erfüllten Voraussetzungen eingeplant werden.
Wer früher auf Vorsorgevermögen zugreift, kann damit eine Lücke schliessen, hat später aber unter Umständen weniger zur Verfügung. Die Auswirkungen auf Rente, Steuern und langfristiges Budget gehören deshalb vor dem Entscheid berechnet.
Unsere Position
Die Finanzierung der AHV braucht tragfähige Antworten. Dazu gehört auch die Frage, wie längeres Arbeiten praktisch möglich wird. Ein höheres Rentenalter überzeugt nur dann, wenn Menschen eine faire Chance auf diese Erwerbsjahre haben. Mit einer Pensionsplanung prüfen wir, was verschiedene Erwerbsverläufe für Ihre eigene finanzielle Sicherheit bedeuten.